Domain uhrt.de kaufen?
Wir ziehen mit dem Projekt
uhrt.de um.
Sind Sie am Kauf der Domain
uhrt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uhrt.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
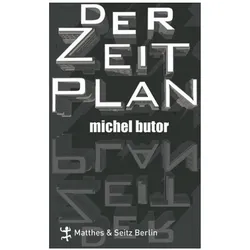
Der Zeitplan, Belletristik von Michel ButorButor, Michel Michel Butor, geboren 1926, ist einer der bedeutenden französischen Schriftsteller des 20. Jahrhunderts. Er studierte Philosophie und lehrte an Hochschulen in Kairo, Manchester, Saloniki und Genf. Sein vielschichtiges Werk, mit dem er den Nouveau Roman mitbegründete, wurde unter anderem mit dem Prix Renaudot ausgezeichnet. Ritte, Jürgen Jürgen Ritte, 1956 geboren, ist Direktor des germanistischen Instituts an der Université de la Sorbonne Nouvelle. Er gibt die deutsche Ausgabe der Korrespondenz Marcel Prousts heraus. 2013 wurde ihm der Eugen-Helmlé-Übersetzerpreis zugesprochen. Ritte lebt in Paris.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
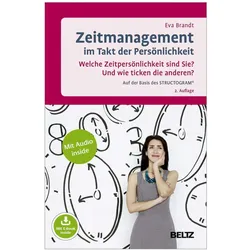
Zeitmanagement im Takt der Persönlichkeit, Fachbücher von Eva BrandtSeit 20 Jahren forscht und lehrt Eva Brandt als Expertin für Selbst- und Zeitmanagement. Als Beraterin hat sie häufig erfahren, dass gängige Konzepte scheitern und sich nicht einfach auf jeden anwenden lassen. Was beim effizienten Selbstmanagement hilft, ist das Wissen um die eigenen Temperamente und die klare Entscheidung, danach zu handeln. Deshalb steht für sie die Persönlichkeitsanalyse am Anfang. Ob Macher, Gesellige oder Analytiker, Eva Brandt stellt den Menschen in den Mittelpunkt - und nicht die Systematik. Grundlage ist das Structogram, das Paul MacLean und Rolf W. Schirm aus der Biostruktur-Analyse entwickelt haben, die die Gehirnforschung mit der Verhaltensforschung verbindet. Dr. Eva Brandt trifft als Zeitexpertin den Nerv im Management. Sie gibt diesem grossen Thema eine wissenschaftliche Leichtigkeit. Sie zeigt, dass Zeitmanagement nicht nach vorgefertigten Systemen wirkt, sondern eine Sache der Persönlichkeit ist. Lesenswert! Michael Kleinemeier, Vorstand SAP SE Aus dem Inhalt: - Zeitanalyse - Anleitung für Coaches und Trainer - Blick auf genetisches und antrainiertes Verhalten - Merkmale der Macher, Geselligen und Analytiker hinsichtlich des Zeitmanagements.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im Takt der Zeit, Fachbücher von Patrick Kury, Esther Baur"Im Takt der Zeit" ist ein umfassendes Fachbuch, das die Entwicklung der Schweizer Messegeschichte über ein Jahrhundert hinweg beleuchtet. Es beginnt mit der ersten Mustermesse im Jahr 1917 und dokumentiert die Transformation der Messegesellschaft zu einem der grössten Messeunternehmen weltweit. Die Autorinnen und Autoren erzählen von den Herausforderungen und Erfolgen, die die MCH Group AG geprägt haben, und bieten Einblicke in bedeutende Veranstaltungen wie die Baselworld und die Art Basel. Mit einer Vielzahl von faszinierenden Abbildungen und fundierten Texten wird die Beziehung zwischen Messen und der Bevölkerung sowie die Bedeutung von Messen für den Markt und das Networking thematisiert. Dieses Buch ist eine wertvolle Ressource für alle, die sich für Kunst, Musik und Design interessieren und mehr über die Geschichte und den Einfluss von Messen erfahren möchten.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Zeitplan, Belletristik von Michel ButorButor, Michel Michel Butor, geboren 1926, ist einer der bedeutenden französischen Schriftsteller des 20. Jahrhunderts. Er studierte Philosophie und lehrte an Hochschulen in Kairo, Manchester, Saloniki und Genf. Sein vielschichtiges Werk, mit dem er den Nouveau Roman mitbegründete, wurde unter anderem mit dem Prix Renaudot ausgezeichnet. Ritte, Jürgen Jürgen Ritte, 1956 geboren, ist Direktor des germanistischen Instituts an der Université de la Sorbonne Nouvelle. Er gibt die deutsche Ausgabe der Korrespondenz Marcel Prousts heraus. 2013 wurde ihm der Eugen-Helmlé-Übersetzerpreis zugesprochen. Ritte lebt in Paris.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Zeitmanagement für Juristen, Fachbücher von Jochen TheurerDieses Buch stellt Zeitmanagement-Strategien speziell für Juristen und Rechtsanwälte, Steuerberater und Wirtschaftsprüfer vor. Diese Berufsgruppen sind Standesregeln und hohem wirtschaftlichen Druck ausgesetzt und klagen häufig über Zeitprobleme. Doch die üblichen Ratschläge zum Thema Zeitmanagement helfen ihnen aufgrund der besonderen beruflichen Anforderungen meist nicht weiter. Zudem sind die Zeitprobleme so individuell, dass eine allgemeine Strategie nicht passt. Hier setzt dieses Buch an: Es vermittelt Juristen und Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern das Wissen und die Werkzeuge, um selbstständig Strategien für ihre persönlichen Zeitprobleme zu entwickeln und diese erfolgreich in ihrem beruflichen Alltag umzusetzen. Die überarbeitete 4. Auflage wurde um Erfahrungen aus der Corona-Pandemie und ein Kapitel über Gesundheit und Körper erweitert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement für Bauleitende, Fachbücher von Dieter BrendtImmer wieder klagen Bauleitende darüber, dass sie wegen Arbeitsüberlastung und Zeitnot ihre Möglichkeiten nicht effizient ausschöpfen können. Ehe sie sich versehen und ohne genau zu wissen, wieso, befinden sie sich in Situationen, in denen sie nur noch reagieren statt zu agieren. Wichtige Aufgaben werden erst nach dem offiziellen Arbeitsschluss erledigt, häufig resultieren daraus Berufs-Freizeit-Konflikte. Wie können Bauleitende gegensteuern, ihre Zeit optimal gestalten, wie lenken, statt gelenkt zu werden? Dieses Buch bietet mit der Methodik des persönlichen Zeitmanagements praxisnahe Lösungen, mit denen Bauleiter ab sofort planvoll und erfolgreich ihren Arbeitsalltag gestalten können.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.